세금과 공제에는 "얼마 이하"라는 기준선이 많은데, 이 선을 조금만 넘어도 초과분이 아니라 혜택 전체가 바뀌는 경우가 있습니다. 직장인이 자주 걸리는 두 가지 기준선을 정리한 글입니다.
연봉 협상이나 예금 만기를 앞두고 계산을 하다 보면, 조금 더 받는 게 오히려 손해인 구간이 나옵니다. 세율이 올라서가 아니라, 기준선을 넘는 순간 다른 혜택이 통째로 사라지기 때문입니다.
이런 기준선은 대부분 "넘은 만큼만" 불이익을 주는 게 아니라 넘었는지 아닌지로 판정합니다. 그래서 1원 차이로 결과가 크게 갈립니다.
- 금융소득(이자와 배당)은 연 2,000만원을 넘으면 종합소득에 합산된다
- 합산되면 세금보다 건강보험료와 다른 공제 요건이 더 크게 흔들릴 수 있다
- 월세 세액공제는 총급여 8,000만원을 1원만 넘어도 전액 받을 수 없다
- 기준선 앞에서는 딱 맞추지 말고 여유를 남기는 편이 안전하다
1. 금융소득 2,000만원: 넘으면 합산된다
예금 이자와 주식 배당 같은 금융소득은 1년 합계가 2,000만원 이하면 받을 때 떼는 세금(15.4%)으로 끝납니다. 따로 신고할 필요도 없고, 다른 소득과 합치지도 않습니다.
그런데 2,000만원을 넘으면 초과분만이 아니라 금융소득 전체가 종합소득에 합산되어 5월에 신고해야 합니다. 이걸 금융소득 종합과세라고 부릅니다.
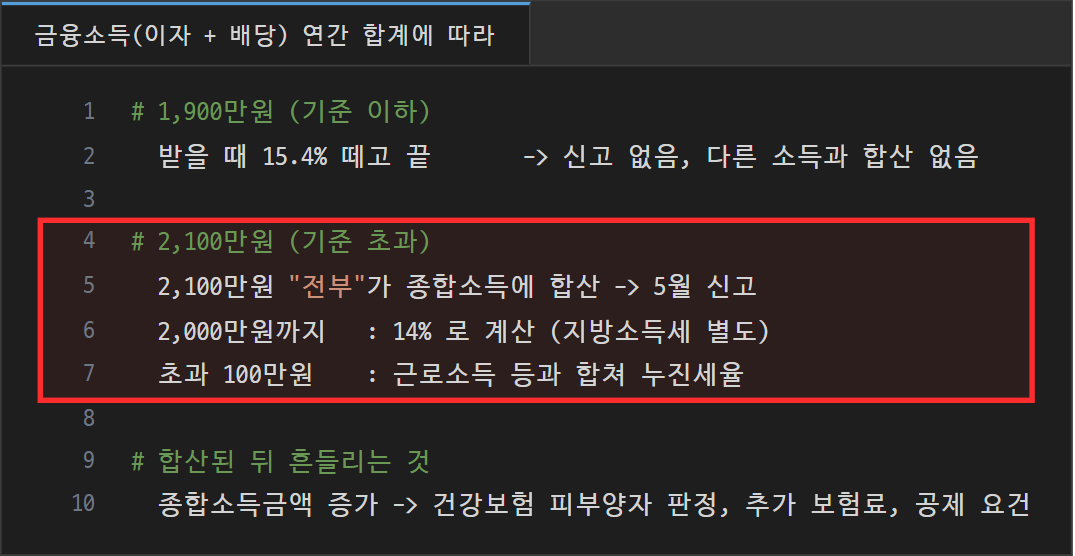
세금 자체는 생각보다 많이 늘지 않을 수 있습니다. 합산되더라도 2,000만원까지는 원래 세율에 가깝게 계산되고, 초과한 부분에 누진세율이 붙는 구조이기 때문입니다. 근로소득이 높아 세율 구간이 높은 사람일수록 초과분에 붙는 세율도 높아집니다.
2. 진짜 절벽은 세금 바깥에 있다
금융소득이 합산되면 종합소득금액이 커지고, 이 숫자를 기준으로 판정하는 다른 제도들이 영향을 받습니다. 세금보다 이쪽이 더 크게 체감되는 경우가 많습니다.
- 건강보험 피부양자: 연 소득이 기준을 넘으면 피부양자 자격을 잃고 따로 보험료를 내야 할 수 있다
- 직장인 추가 보험료: 월급 외 소득이 일정 금액을 넘으면 초과분에 보험료가 추가로 붙는다
- 다른 공제 요건: 월세 세액공제처럼 종합소득금액으로 대상 여부를 가르는 공제가 있다
예금 이자가 조금 늘어서 2,000만원을 넘었을 뿐인데 피부양자 자격이나 공제 대상 여부가 바뀌는 게 이 기준선이 절벽인 이유입니다.
3. 월세 세액공제 총급여 8,000만원: 넘으면 전액 불가
무주택 세대주 직장인이 월세를 내면 연말정산 때 세액공제를 받을 수 있습니다. 대상은 총급여 8,000만원 이하(다른 소득이 있으면 종합소득금액 7,000만원 이하)이고, 공제율은 총급여에 따라 15~17% 입니다.
이 기준은 대상이냐 아니냐로 판정합니다. 총급여가 8,000만원에서 1원만 넘어도 공제율이 줄어드는 게 아니라 공제를 아예 못 받습니다.

그래서 급여가 조금 오르는 게 세후로는 손해가 되는 구간이 생깁니다. 늘어난 급여에서 세금을 떼고 남는 돈이, 잃어버린 월세 공제보다 작으면 오히려 손에 쥐는 게 줄어듭니다.
4. 총급여는 계약 연봉과 다르다
여기서 자주 헷갈리는 게 총급여입니다. 계약서의 연봉이 아니라, 그중 비과세 항목을 뺀 금액입니다.
- 식대는 월 일정 금액까지 비과세라 총급여에 들어가지 않는다
- 회사 규정에 따라 다른 비과세 수당이 있을 수 있다
- 정확한 값은 원천징수영수증이나 홈택스의 지급명세서에서 확인한다
연봉만 보고 "8,000만원을 넘었으니 끝"이라고 생각했는데, 실제 총급여는 기준선 아래인 경우도 있습니다. 반대로 성과급이 더해져 모르는 사이에 넘는 경우도 있으니 연말 전에 한 번 확인해 보는 게 좋습니다.
5. 기준선 앞에서는 여유를 남긴다
이런 계산을 하다 보면 기준선에 딱 맞추고 싶어집니다. 금융소득을 1,999만원으로, 총급여를 7,999만원으로 맞추는 식입니다.
그런데 금융소득은 예금 이자나 배당이 예상보다 조금만 늘어도 넘어가고, 총급여도 연말 상여나 수당 하나로 바뀝니다. 그래서 저는 기준선 바로 앞이 아니라 백만 원 단위의 여유를 두고 선을 잡습니다.
- 금융소득은 예금 이자가 합산된다는 걸 잊지 않는다
- 총급여는 연말 상여와 수당까지 넣고 계산한다
- 여유분은 쓰라고 남기는 게 아니라 넘지 않으려고 남기는 것이다
6. 정리
세법의 기준선은 계단이 아니라 절벽인 경우가 많습니다. 넘은 만큼이 아니라 넘었는지로 판정하기 때문입니다.
- 금융소득 2,000만원을 넘으면 전액이 종합소득에 합산된다
- 합산되면 건강보험료와 공제 요건까지 흔들린다
- 월세 세액공제는 총급여 8,000만원을 넘으면 전액 불가다
- 총급여는 계약 연봉이 아니라 비과세를 뺀 금액이다
- 기준선 앞에서는 여유를 남겨 둔다
기준 금액과 공제율은 세법 개정으로 자주 바뀝니다. 이 글은 2026년 기준으로 정리한 것이라, 실제로 계산할 때는 그해 국세청과 건강보험공단 안내를 한 번 더 확인하시고 금액이 크다면 세무 전문가와 상의하시길 권합니다.
여기까지 금융소득 2,000만원과 월세 세액공제 8,000만원 기준선에 대해서 작성해봤습니다. 여기까지 읽어주셔서 감사합니다!
'일상' 카테고리의 다른 글
| PDF 여러 개 중 텍스트가 안 뽑히는 스캔본만 골라내기 (PyMuPDF로 텍스트 레이어 판별) (0) | 2026.09.25 |
|---|---|
| 상용 DB 라이선스가 컨테이너에서 "Corrupted license string"으로 거부될 때 (Altibase 버전과 하드웨어 바인딩) (0) | 2026.09.25 |
| 레거시 서비스를 모노레포로 묶을 때 분류 기준 (API와 배치를 가르는 법) (0) | 2026.09.25 |
| 같은 소스를 두 서비스로 배포할 때 태그 붙이는 법 (서비스별 접두어 태그) (0) | 2026.09.25 |
| 오래 쓴 젠킨스 잡 목록 정리하기 (이름 규칙과 안 쓰는 잡 격리) (0) | 2026.09.25 |


